


После смерти родственника семье остаются дом, машина или деньги в ячейке. Но позже выясняется, что у умершего был кредит, а затем появляется еще долг, о котором близкие не знали. Возникает вопрос: если принять имущество, придется ли расплачиваться по чужим счетам собственными средствами?
По закону часть обязательств действительно может наследоваться. Но здесь действует ключевой принцип: наследник отвечает по ним только в пределах того, что получил. Личные накопления отдавать он не обязан. Важно также выяснить, что именно переходит, как заранее проверить возможные требования, можно ли выбрать только выгодную часть, когда разумнее отказаться от оформления и что делать, если взыскатель заявит о себе позже.
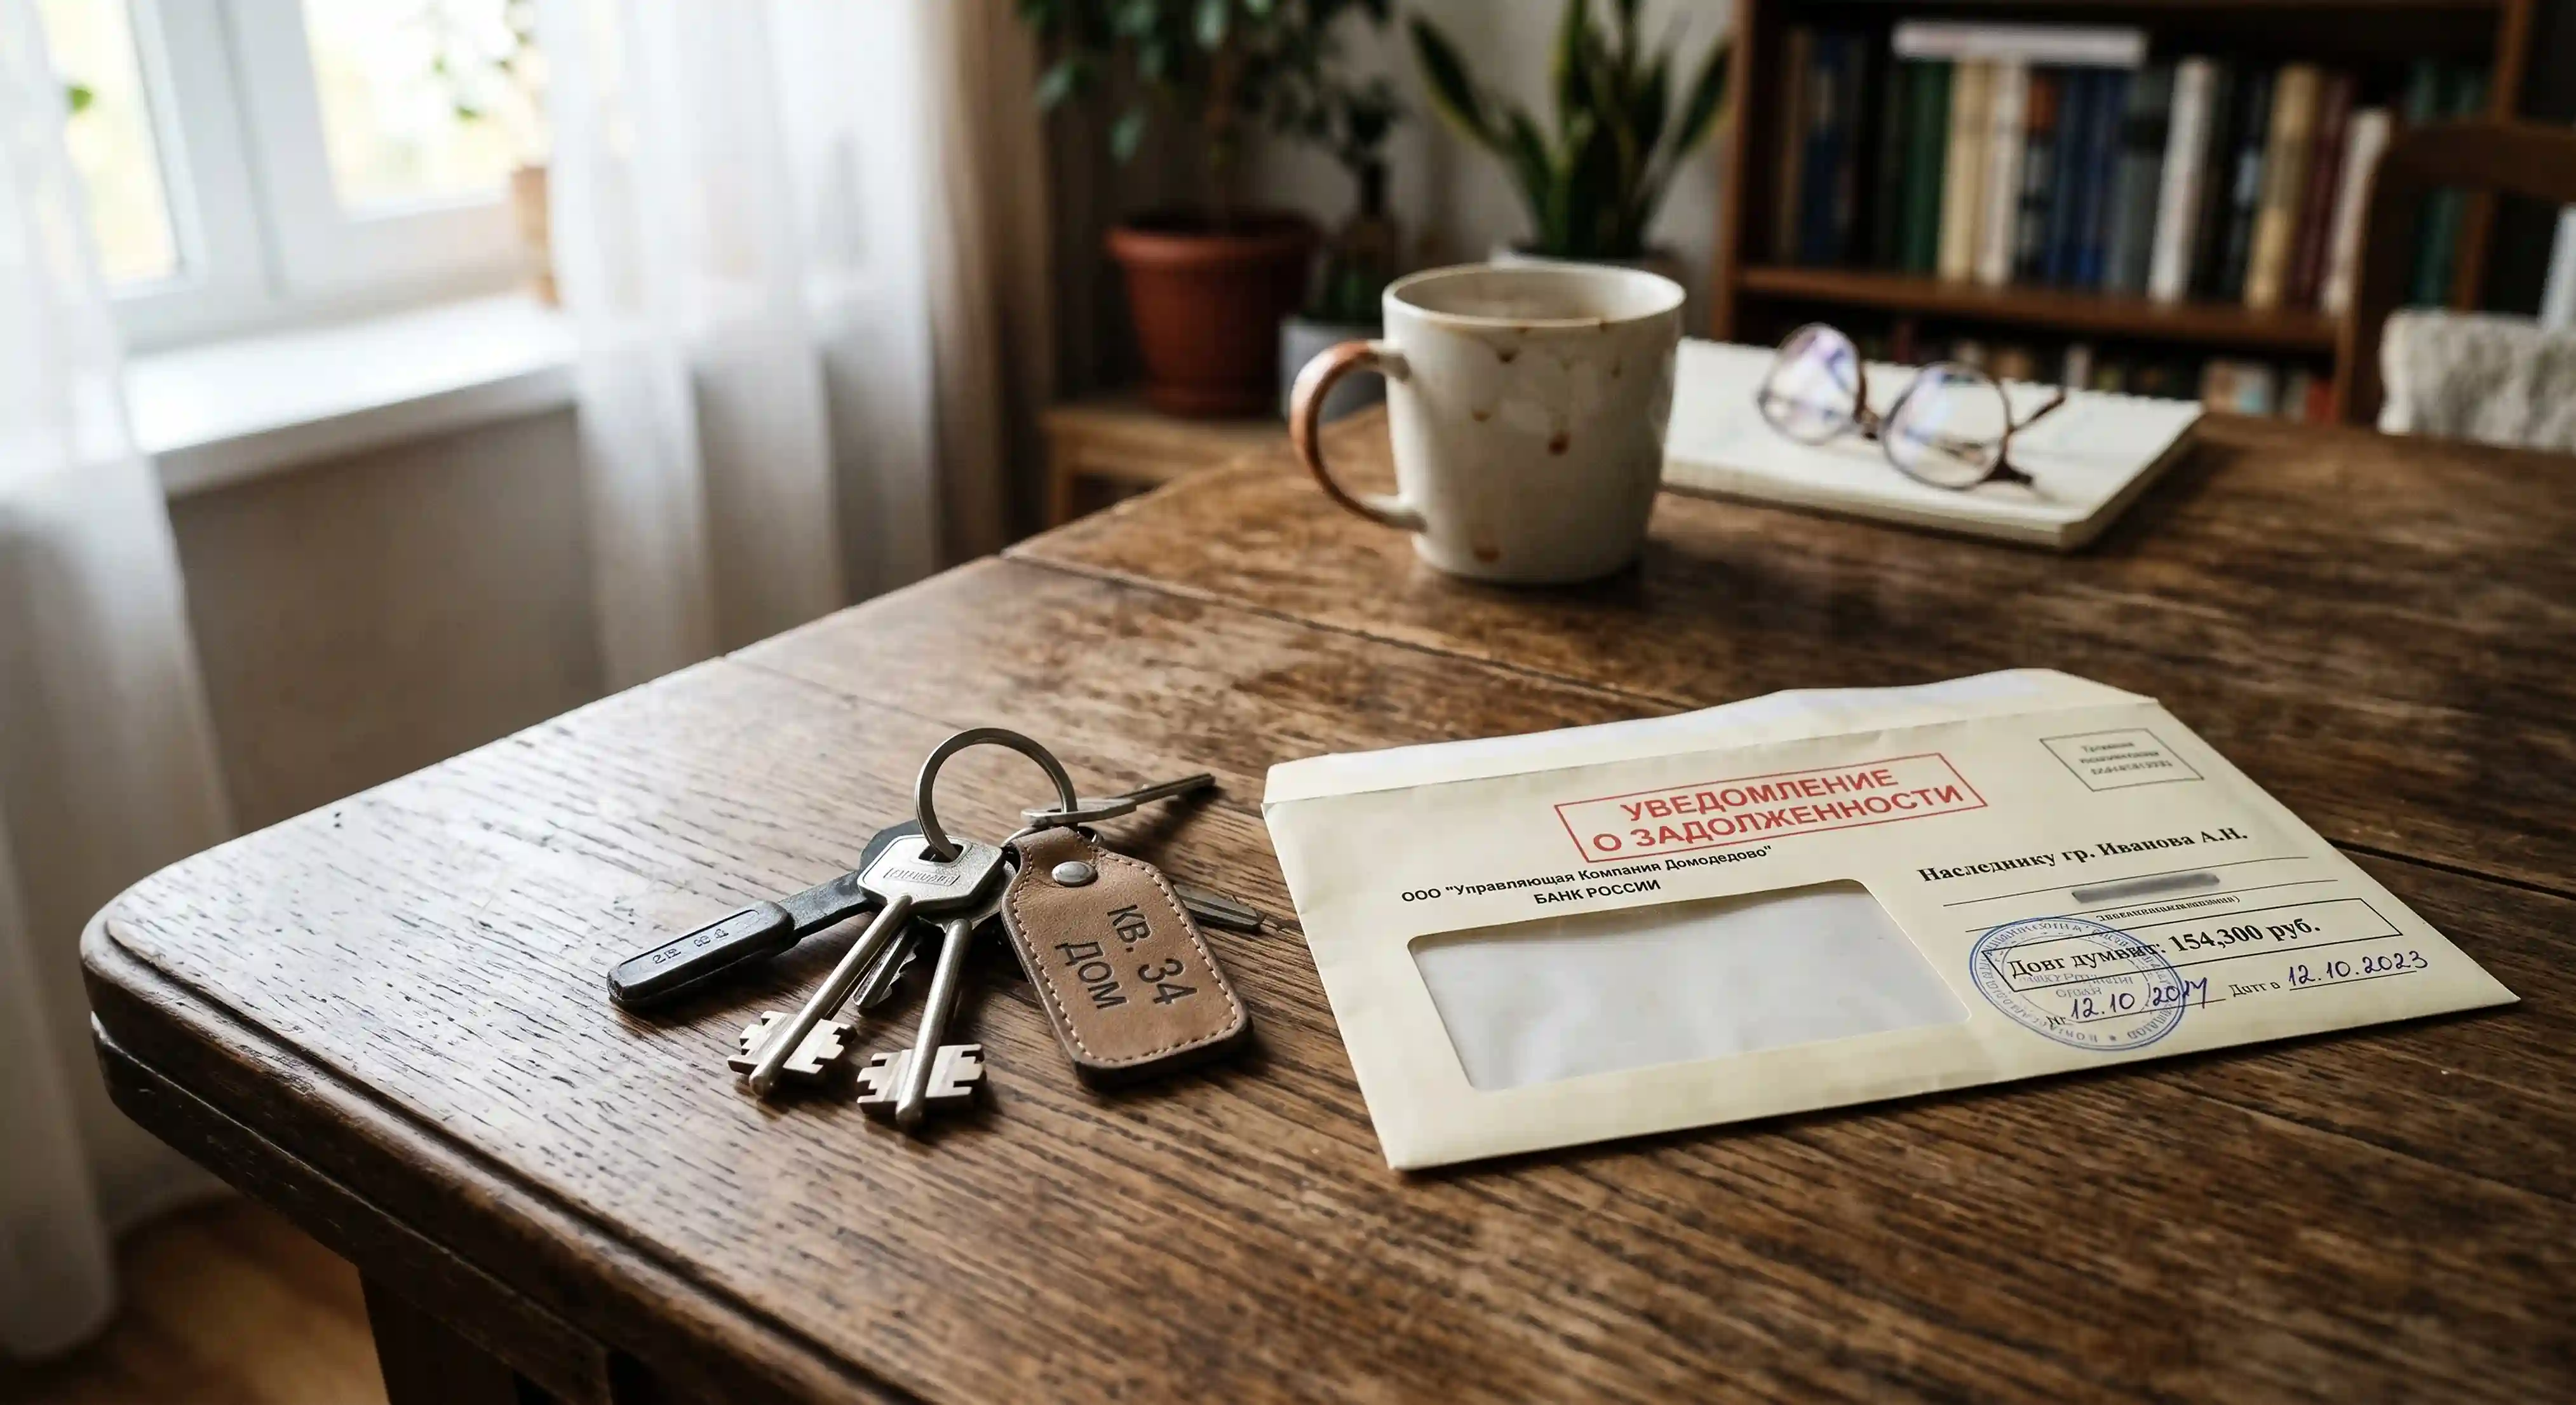
Что достается преемникам
Статья 1112 Гражданского кодекса четко определяет: вместе с вещами и деньгами к правопреемникам переходят и имущественные обязанности. Всё это передается единым комплексом — нельзя забрать банковский вклад, отказавшись от невыплаченного займа.
При этом законодательство ограничивает ответственность наследника. Согласно ст. 1175 ГК РФ, он не обязан платить сверх полученной доли. Если наследственная масса оценивается в 3 миллиона рублей, а истец требует 5, то взыщут только стоимость этих активов. Разницу в два миллиона спишут, и трогать личные сбережения никто не имеет полномочий. Однако пускать ситуацию на самотек не рекомендуется, любые претензии финансовых организаций следует проверять.
Костромской адвокат Эдуард Лебедев, более 15 лет ведущий наследственные и жилищные споры, рекомендует сначала полностью выяснить, чем владел человек при жизни и что заявляют взыскатели, и после этого ставить подпись у нотариуса.
Как заранее найти задолженность
Специалист, ведущий дело, уполномочен официально проверить кредитную историю наследодателя. Сначала через Центральный каталог он выясняет, в каких бюро хранятся данные, а затем запрашивает там подробные выписки. Это позволяет сформировать финансовый профиль по открытым картам и договорам умершего.
Если знаете конкретный банк или МФО, где у родственника был счет, полезно обратиться напрямую за справками. При этом Лебедев Эдуард Геннадьевич предупреждает: молчание кредиторов в первые недели ничего не гарантирует — с исками они нередко тянут по нескольку месяцев.
Какие долги могут сохраниться
Сюда относятся потребительские кредиты, ипотека, средства, взятые под расписку у физлиц или выплаты, назначенные судебным решением. Но перекладывается далеко не всё.
Статья 1112 ГК РФ исключает требования, неразрывно связанные исключительно с личностью. Например, штрафы ГИБДД или предписания возместить вред чужому здоровью, как правило, прекращаются, если не были присуждены до смерти. С алиментами ситуация двоякая: ежемесячные выплаты на будущее прекращаются, но если до трагедии успела накопиться задолженность, она подлежит погашению. Поэтому необходимо внимательно изучать бумаги — у каждого пункта должно быть четкое правовое основание.
Зарубежные активы и несколько правопреемников
Если у человека наряду с московской квартирой осталась собственность за границей — к примеру, апартаменты на Кипре, — наследникам предстоит выяснять законы другой страны и привлекать местных специалистов. Поскольку недвижимость на Кипре подчиняется правилам другой юрисдикции, документы по этому объекту оформляются отдельно.
Когда претендентов несколько, перед кредиторами они отвечают солидарно. Требование может быть предъявлено к любому из них, но каждый отвечает в пределах стоимости полученного им имущества.
Когда стоит рассмотреть отказ
Само по себе наличие займов — не повод паниковать. Если стоимость ценностей значительно выше, вы останетесь в плюсе. Если цифры примерно равны, потребуется детальный расчет. Но когда обременения явно превышают цену благ, безопаснее официально закрыть вопрос.
Эдуард Лебедев рекомендует провести проверку как можно быстрее. Сначала нужно собрать максимум сведений о собственности и требованиях, а затем сопоставить потенциальную выгоду и риски. Подать заявление надлежит строго в течение полугода с даты открытия дела (то есть со дня смерти, а не со дня обращения к нотариусу). Имейте в виду: забрать бумагу обратно и поменять решение уже не получится (ст. 1157 ГК РФ).
Почему нельзя принять только квартиру
По общему правилу не допускается выбрать только ценную часть, а от обременений отказаться. Единственное исключение — если оформляется наследование по нескольким основаниям.
В случае согласия на вступление в права, но при завышенных притязаниях взыскателей, требования целесообразно оспаривать в суде. Несогласие не означает, что вы теряете свою часть имущества. По словам адвоката, здесь главное — не совершать поспешных шагов и случайно не принять нагрузку, начав оплачивать квитанции наследодателя.
Что делать, если счета обнаружились позже
Получив письмо от коллекторов или повестку в суд, соглашаться сразу не стоит — сначала нужно разобраться в ситуации по шагам:
- Запросить подтверждение. Просите оригинал договора или заверенную копию, подробную выписку по периодам начислений, а также документы о смене коллектора или прошлые судебные постановления.
- Уточнить характер претензий. Проверьте, существовали ли они при жизни и распространяются ли они на близких.
- Установить лимит. По разъяснениям Верховного Суда, планка вашей ответственности привязана к рыночной цене доставшегося имущества.
- Перепроверить начисления. Внимательно изучите проценты и пени. С 1 сентября 2025 года кредитным организациям запрещено начислять неустойки по потребительским займам и ипотеке ушедших заемщиков до принятия наследства, но не более шести месяцев со дня его открытия.
- Подготовить возражения. Вы можете оспаривать размер притязаний, саму их обоснованность и точные границы своей материальной ответственности. Для этого соберите весомые контраргументы.
Эдуард Лебедев подчеркивает: любые новые запросы — это причина для тщательного аудита, и у вас есть законная возможность требовать от взыскателей веские доказательства.
Материал носит информационный характер и не является юридической консультацией.